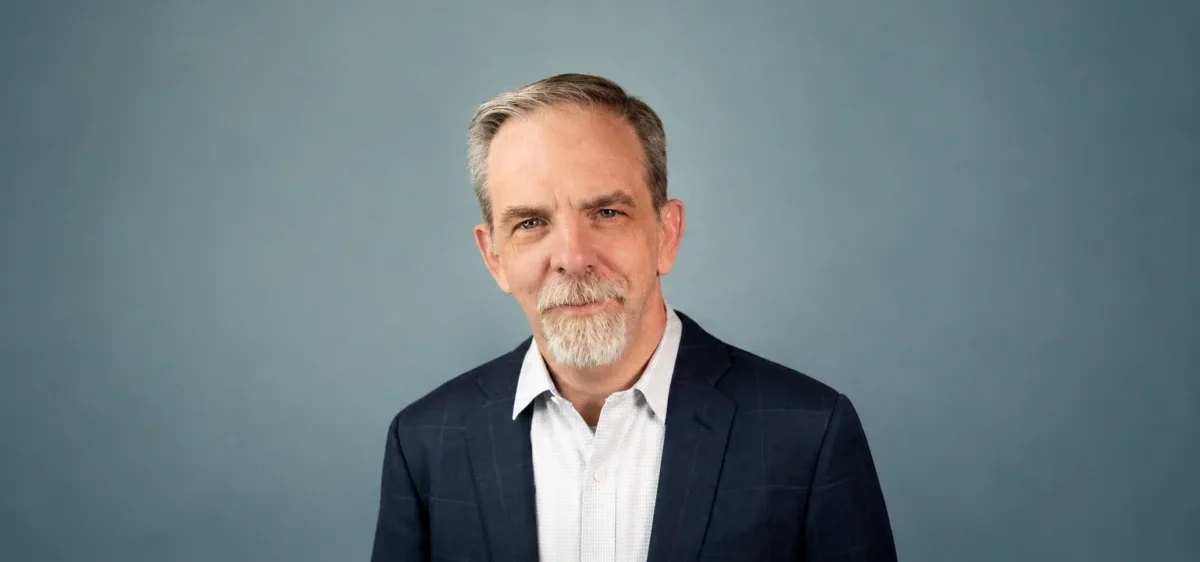
El canal tecnológico latinoamericano atraviesa una transformación que combina nuevas oportunidades de negocio, una creciente demanda de servicios y cambios cada vez más acelerados en los modelos comerciales. Sin embargo, la región todavía ocupa un lugar secundario en las prioridades de muchos fabricantes internacionales. Así lo planteó Larry Walsh, CEO y analista jefe de Channelnomics, en una entrevista con ITSitio, en la que analizó el presente de la industria, las oportunidades que abre la inteligencia artificial y las condiciones que determinarán qué empresas lograrán crecer en los próximos años.
Para Walsh, Latinoamérica está evolucionando incluso más rápido que algunas regiones desarrolladas. Si bien su participación en el mercado tecnológico global aún es relativamente pequeña, las necesidades de sus empresas son similares a las de Estados Unidos o Canadá. La diferencia, explicó, radica en la escala de las inversiones y las oportunidades comerciales.
“Los partners de la región tienen el mismo nivel de habilidades y sofisticación que sus pares de otras partes del mundo, lo que los convierte en un recurso valioso para los fabricantes y los clientes”, afirmó.
Esa combinación de capacidades y potencial de crecimiento ayuda a explicar por qué cada vez más compañías estadounidenses miran hacia América Latina. Según el ejecutivo, los fabricantes están buscando mercados y segmentos que les permitan acelerar sus ingresos y ganar participación, y encuentran en una región históricamente desatendida una oportunidad de expansión.
Walsh señaló que la economía regional crece de manera lenta pero sostenida, aunque consideró que ese escenario podría modificarse a medida que Estados Unidos vuelva a concentrar parte de su política internacional en Latinoamérica. La disponibilidad de materias primas y una importante fuerza laboral podrían atraer inversiones extranjeras y, como consecuencia, generar una mayor demanda de tecnología.
Sin embargo, advirtió que uno de los principales errores de las compañías que intentan desembarcar en estos mercados es considerar a Latinoamérica como una unidad homogénea.
“La mayor idea equivocada sobre Latinoamérica es pensar que se trata de una región monolítica y homogénea. No lo es. Tiene numerosos y diversos idiomas, culturas, políticas y economías”, sostuvo. Y agregó que asumir que toda la región funciona como México o Brasil implica desconocer sus particularidades.
En ese contexto, destacó la importancia de construir relaciones comerciales de confianza. Para Walsh, los fabricantes estadounidenses necesitan socios locales capaces de ayudarlos a comprender las complejidades de cada mercado y establecer vínculos con los clientes.
Pero, más allá de las oportunidades comerciales, el analista consideró que el principal desafío será la capacidad de adaptación de las empresas frente a la aceleración tecnológica. “Antes teníamos años para adaptarnos a nuevas tecnologías y modelos. Ahora vemos cambios de un trimestre a otro”, señaló.
En ese escenario, anticipó: “Los partners que puedan mantener el ritmo de los cambios serán los que tengan éxito”. Una transformación que obligará al canal a revisar sus estrategias, desarrollar nuevas capacidades y repensar sus modelos de negocio.
Servicios, distribuidores e inteligencia artificial: dónde estarán las oportunidades
Al analizar los modelos de negocio con mejores perspectivas, Walsh identificó a los servicios cloud, administrados y profesionales como los segmentos mejor posicionados para crecer durante los próximos años.
El motivo está relacionado con las necesidades de modernización de las organizaciones. Las empresas latinoamericanas, al igual que las del resto del mundo, buscan aprovechar los avances tecnológicos para acelerar su transformación y obtener resultados concretos de sus inversiones.
“Los clientes buscan asesores de confianza que los ayuden a identificar qué es posible, qué necesitan y cómo aprovechar eficazmente sus inversiones tecnológicas. Ese es el papel del proveedor de servicios administrados: ser una fuente de conocimiento especializado y resultados”, explicó.
Sin embargo, el crecimiento de los servicios no implica una pérdida de relevancia para la distribución. Por el contrario, Walsh consideró que los distribuidores seguirán siendo fundamentales para conectar a los fabricantes con las oportunidades comerciales de cada país.
La diversidad de sistemas impositivos, regulaciones de importación y exportación, monedas y marcos legales convierte a la región en un mercado especialmente complejo para las compañías extranjeras.
“Los distribuidores son el punto de entrada para los fabricantes. Conectan las oportunidades del mercado con el soporte localizado y el cumplimiento regulatorio. No se puede hacer negocios en Latinoamérica sin un distribuidor sólido”, aseguró.
La inteligencia artificial, mientras tanto, introduce una nueva variable en la rentabilidad y el funcionamiento del ecosistema. Walsh observó que los proveedores de servicios administrados ya están utilizando estas herramientas para ofrecer más servicios y de mayor complejidad con menos recursos.
No obstante, planteó interrogantes sobre la sostenibilidad de los nuevos esquemas comerciales asociados a esta tecnología.
“La economía de la IA todavía se está escribiendo. Estamos experimentando con modelos de consumo basados en tokens en lugar de servicios”, señaló. En ese sentido, advirtió que todavía está por verse si ese modelo puede funcionar económicamente, dado que sus costos son considerablemente más elevados que los de los servicios convencionales.
Más allá de esa incertidumbre, el ejecutivo anticipó que la IA transformará profundamente la relación entre fabricantes y partners. Muchas compañías ya están explorando su utilización para eliminar fricciones, mejorar las comunicaciones y simplificar la experiencia del canal de principio a fin.
El desequilibrio económico del canal y los desafíos hacia 2027
Uno de los problemas estructurales que identifica Walsh es la distancia entre las expectativas comerciales de los fabricantes y los incentivos económicos reales de sus socios.
Este fenómeno constituye el eje de Channel Equilibrium, su nuevo libro, cuya publicación está prevista para diciembre. La obra examina la relación económica entre fabricantes y partners y propone revisar los mecanismos que determinan cómo se distribuye el valor dentro del ecosistema tecnológico.
En Channelnomics detectaron que, durante años, los fabricantes esperaban que sus socios avanzaran más rápidamente sobre las oportunidades comerciales que les presentaban. Cuando eso no ocurría, interpretaban esa falta de respuesta como desinterés.
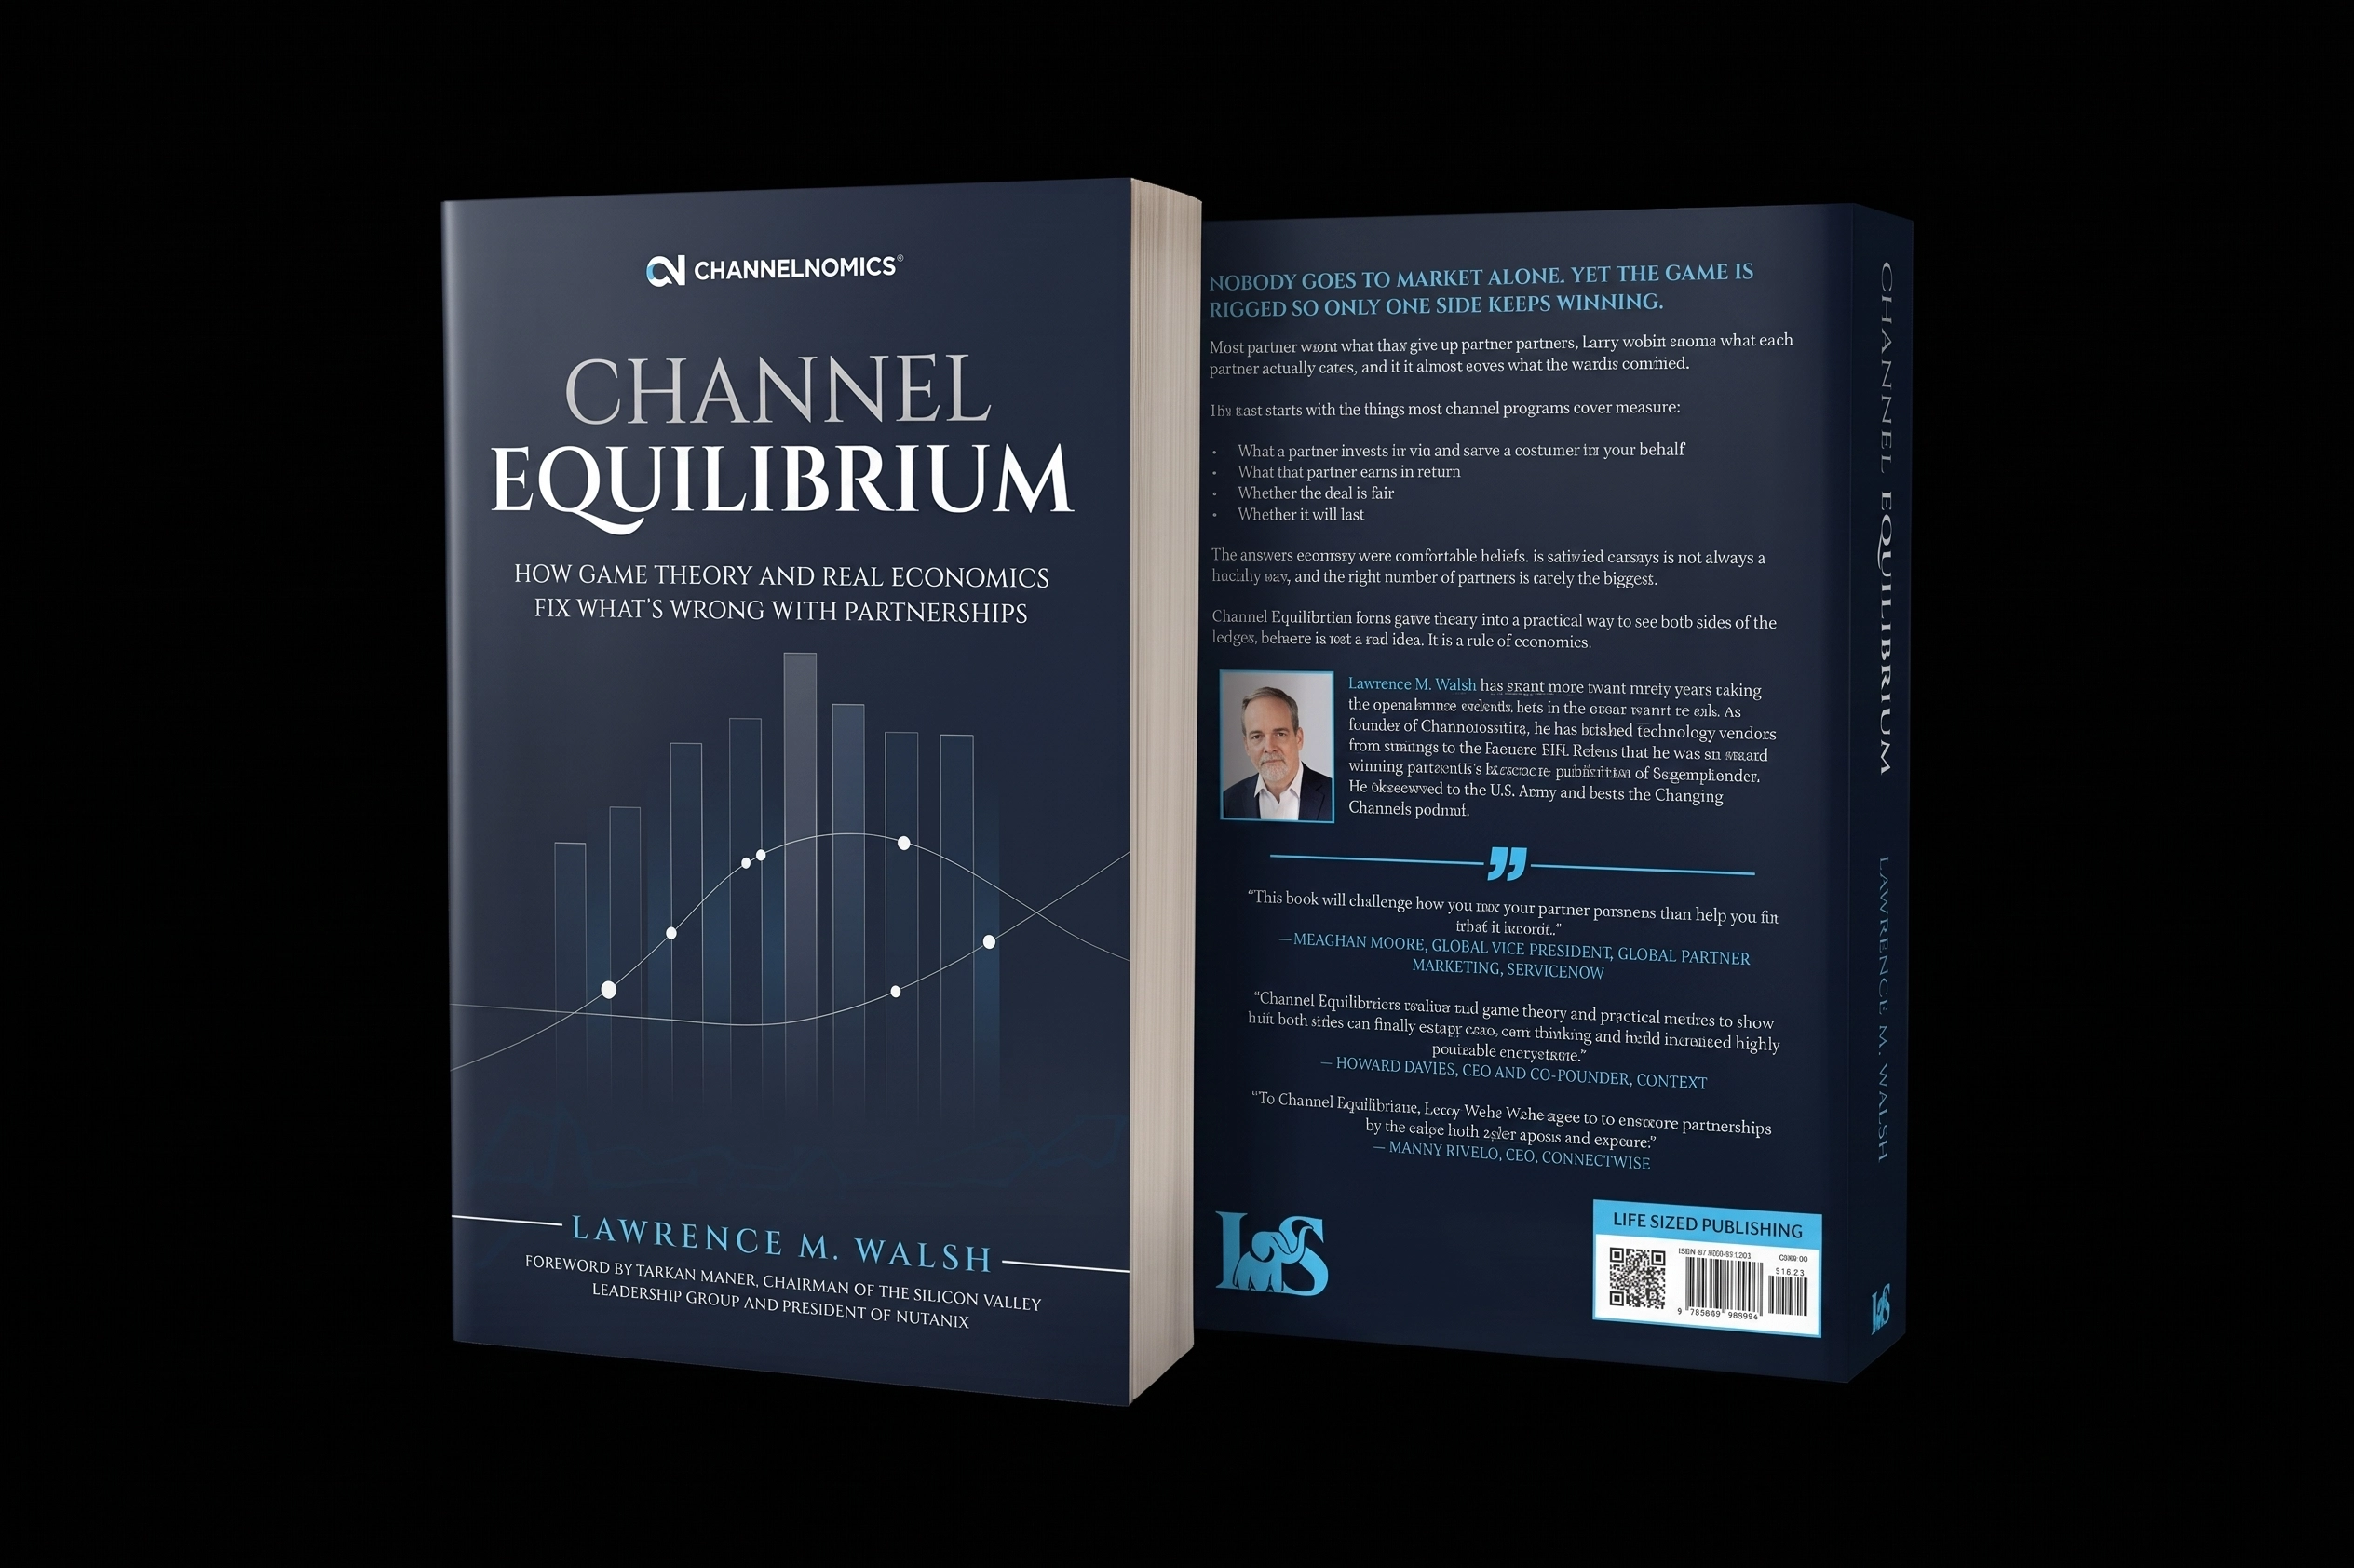
“Investigamos qué estaba pasando y descubrimos que no era así. La economía no favorecía a los partners”, explicó Walsh.
Según el analista, los fabricantes suelen considerar que ofrecen suficiente valor mediante descuentos e incentivos comerciales, pero esos beneficios no necesariamente compensan los costos que asumen sus socios para desarrollar negocios, cumplir los requisitos de los programas y aprovechar las oportunidades propuestas.
El objetivo de su libro es identificar esas variables económicas y replantear cómo los fabricantes pueden actuar como catalizadores del éxito de sus partners, construir relaciones más equilibradas y rentables para ambas partes.
De cara a 2027, Walsh consideró que el mayor desafío para el canal latinoamericano será adaptarse a una velocidad de transformación tecnológica cada vez más exigente. Los ciclos de cambio que anteriormente se desarrollaban durante varios años ahora pueden producirse en apenas unos meses.
Frente a ese escenario, recomendó que los partners definan una visión de sus oportunidades comerciales para los próximos tres a cinco años, concentren sus recursos en desarrollar las capacidades necesarias para aprovecharlas y reinviertan sus ganancias en crecimiento.
Para Walsh, la competitividad ya no dependerá únicamente de incorporar nuevas tecnologías, sino de la capacidad de cada organización para evolucionar al ritmo del mercado. Una estrategia que, según su análisis, exigirá combinar planificación de largo plazo con la flexibilidad necesaria para responder a transformaciones que se producen cada vez más rápido.
Compartir nota: