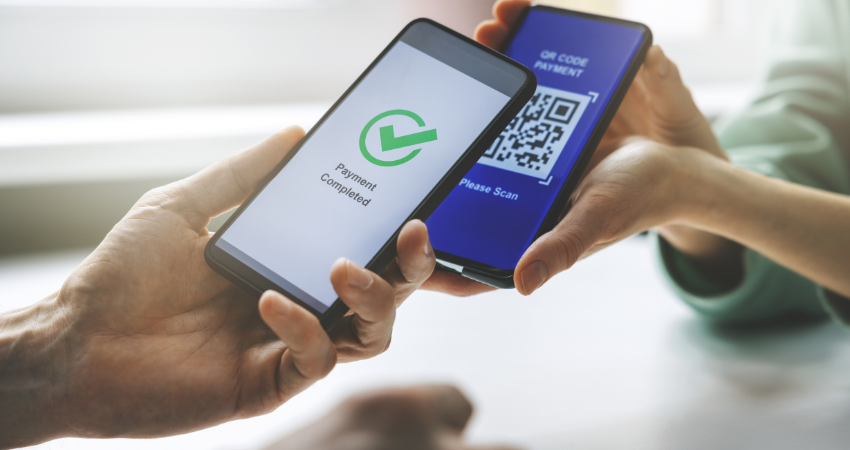
Pagar una compra directamente desde una cuenta bancaria, sin utilizar una tarjeta, podría convertirse en una experiencia cada vez más habitual en Chile. Aunque las transferencias electrónicas forman parte de la vida cotidiana de los consumidores, la industria financiera avanza en cambios regulatorios y tecnológicos para facilitar su utilización en los comercios.
El escenario coincide con una fuerte expansión de los pagos digitales. Según el Informe de Sistemas de Pago 2026 del Banco Central de Chile, la cantidad de operaciones aumentó un 15% respecto del informe anterior y alcanzó un promedio de 435 pagos digitales anuales por cada persona mayor de 15 años. Las Transferencias Electrónicas de Fondos (TEF) también registraron un crecimiento del 15%.
Sin embargo, todavía existe una brecha entre las transferencias realizadas entre personas y aquellas destinadas a pagar compras. De acuerdo con el Banco Central, no más del 10% de las transferencias interbancarias corresponde a pagos en comercios. Frente a este escenario, el organismo anunció que priorizará cambios normativos para facilitar el uso de transferencias como medio de pago y fortalecer el sistema de pagos inmediatos.
Los cambios regulatorios que buscan transformar los pagos
Uno de los principales avances se produjo entre agosto y septiembre de 2026, cuando la Comisión para el Mercado Financiero (CMF) sometió a consulta pública una propuesta para ampliar las actividades que pueden desarrollar los operadores de tarjetas de pago.
La iniciativa contempla que estos operadores puedan ofrecer servicios de iniciación de pagos e implementar sistemas de pago mediante transferencias electrónicas para sus comercios afiliados. Esto incluye tanto operaciones presenciales a través de terminales de pago como compras online mediante botones de pago. La consulta pública finalizó el 9 de septiembre.
Para Jorge Oteíza, gerente comercial de Kuvasz Solutions y especialista en pagos digitales, el país ya cuenta con buena parte de la infraestructura necesaria para implementar este modelo.
“Chile ya tiene la infraestructura, transferencias inmediatas desde 2008. Lo que falta es estandarización: hoy cada institución resuelve alias, QR y confirmación de pago a su manera”, explica el ejecutivo.
Oteíza destaca que la industria fintech acordó seis principios orientados a mejorar la interoperabilidad y conseguir que los consumidores puedan acceder a una experiencia similar, independientemente del banco o billetera que utilicen.
En ese sentido, considera que los cambios impulsados por la CMF pueden convertirse en una pieza fundamental para que pagar mediante una transferencia resulte tan sencillo como acercar una tarjeta a un terminal.
Qué beneficios podrían tener las pymes y los comercios
La incorporación de transferencias electrónicas como una alternativa más de pago podría generar nuevas oportunidades para emprendedores, pequeñas empresas y establecimientos comerciales.
Actualmente, las tarjetas mantienen un papel predominante en los pagos digitales en Chile. Aunque las transferencias movilizan montos importantes, su utilización como mecanismo directo de pago en comercios continúa siendo limitada.
Uno de los principales beneficios potenciales de este modelo está relacionado con los costos de procesamiento y la disponibilidad inmediata de los fondos. Al incorporar nuevas alternativas, los negocios podrían acceder a una mayor competencia entre proveedores de servicios de pago.
“El principal impacto potencial está en costos y liquidez. Las transferencias funcionan bajo una estructura distinta a la de las tarjetas y permiten que los fondos estén disponibles de manera inmediata. Para una pyme o un emprendedor, contar con más alternativas para recibir pagos puede traducirse en mayor competencia y mejores condiciones”, señala Oteíza.
Sin embargo, el especialista advierte que el crecimiento del ecosistema también requiere estándares compartidos. Sin interoperabilidad, podrían multiplicarse las soluciones incompatibles entre sí, dificultando su adopción por parte de consumidores y comercios.
El desafío consiste en lograr que los pagos desde cuentas bancarias funcionen de manera rápida, sencilla y uniforme entre distintas entidades financieras, fintech, billeteras digitales y establecimientos.
La seguridad, un desafío para los nuevos medios de pago
La expansión de las alternativas disponibles también obliga a reforzar los mecanismos de prevención del fraude. El Informe de Sistemas de Pago 2026 advierte que la tasa de fraude en medios de pago digitales aumentó durante el primer semestre de este año frente a 2025.
El documento también señala que, desde la segunda mitad de 2024, se registraron incrementos en prácticamente todos los instrumentos analizados, con excepción de las extracciones realizadas en cajeros automáticos.
Para los comercios, esto implica que la incorporación de nuevos medios de pago debe acompañarse de herramientas de monitoreo transaccional capaces de identificar operaciones sospechosas en distintos canales.
“Cuando un comercio comienza a recibir pagos desde distintos medios, el desafío ya no es mirar cada canal de forma aislada. La operación necesita una visión integrada que permita identificar en tiempo real qué está ocurriendo entre tarjetas, transferencias y otras alternativas de pago”, explica Oteíza.
El ejecutivo agrega que una mayor interoperabilidad también exige sistemas de seguridad que puedan acompañar la complejidad de las operaciones sin incorporar fricciones innecesarias a la experiencia del consumidor.
Un mercado donde las transferencias podrían convivir con las tarjetas
La evolución hacia los pagos directamente desde cuentas bancarias no implica necesariamente el reemplazo inmediato de las tarjetas de débito y crédito. El objetivo apunta a construir un ecosistema donde los consumidores dispongan de más opciones y los comercios puedan elegir entre diferentes mecanismos para recibir dinero.
Con un promedio de 435 pagos digitales anuales por persona mayor de 15 años, el desafío para Chile comienza a desplazarse desde la adopción de los medios digitales hacia la integración de sistemas de pago interoperables, seguros y competitivos.
El próximo paso será conseguir que transferir dinero a un comercio resulte tan simple como pagar con una tarjeta, con una experiencia consistente para usuarios y negocios.
Preguntas frecuentes
¿Se podrá pagar en comercios chilenos directamente desde una cuenta bancaria?
La regulación está avanzando para facilitar que las transferencias electrónicas puedan utilizarse como medio de pago presencial y online. La propuesta de la CMF busca habilitar nuevas capacidades para los operadores de pago.
¿Qué ventajas podrían ofrecer las transferencias a las pymes?
Podrían favorecer una mayor competencia entre proveedores, mejorar las condiciones de procesamiento y permitir la disponibilidad inmediata de los fondos, aunque los beneficios concretos dependerán de cada servicio.
¿Las transferencias electrónicas reemplazarán a las tarjetas?
No necesariamente. La evolución apunta a ampliar las alternativas disponibles para consumidores y comercios, permitiendo que tarjetas, transferencias y otros medios de pago convivan dentro de un sistema interoperable y seguro.