
View this post on Instagram
Facturación del panel en USD – interanual:
2020 vs 2019
| Overview | Country | Q4-19 | Q1–20 | Q2–20 | Q3-20 |
| Total | Total | –0.6% | –-7.1% | +40.2% | +86.4% |
Facturación interanual del panel subió 86% en Q2 20 con un total de USD$234 millones, es la facturación trimestral más alta de los últimos años.
Valor vs. Volumen – Categorías de producto de volumen beneficiaron mucho más del efecto de la pandemia y terminan con un crecimiento interanual en facturación de 105% en Q3 mientras categorías de productos de valor terminan el Q3 20 con una baja en facturación de 11%.
Q3 20 – Top 5 categorías y su facturación interanual
| Country | Industry Sector | Category | Q3-20 |
| Argentina | Mobile Computing | Notebooks | 144.2% |
| Argentina | Displays | Monitors | 123.1% |
| Argentina | Computing Components | Processors | 167.2% |
| Argentina | Desktop Computing | Desktops | 99.4% |
| Argentina | Disk Storage | Solid State Drives (SSDs) | 149.9% |
Destacables a nivel categorías:
Computing components – hubo unos crecimientos impresionantes en componentes de computación, categorías como placas graficas (+390%), procesadores (+167%), placas madres (+195%) o RAM (+146%) que mostraban ya un crecimiento importante en Q2 20 han aumentado sus ventas aun mas en Q3 20.
Desktops – hubo un crecimiento importante en facturación de desktops en Q3 20 (+99%) que no se había visto en Q2
Solid State Drives – no paran de crecer trimestre tras trimestre (+150% de facturación interanual en Q3) empujados por el cambio de tecnología (de HDD a SSD) y la pandemia.
Salto de página
Q3 20 – Top 5 Vendors y su share del mercado:
| Country | Vendor | Q1-20 | Q2-20 | Q3-20 |
| Argentina | HP | 16.6% | 18.1% | 15.9% |
| Argentina | Lenovo | 14.3% | 14.5% | 11.7% |
| Argentina | Kingston | 3.7% | 4.4% | 5% |
| Argentina | Asus | 1.7% | 2.3% | 4.2% |
| Argentina | Cisco | 2.5% | 1.7% | 3.8% |
Destacables a nivel vendor:
General – Asus se beneficia del buen desempeño de las categorías de componentes de PC para entrar en el top 5 de los fabricantes. Cisco vuelve al top 5 también después de una primera mitad de 2020 difícil.
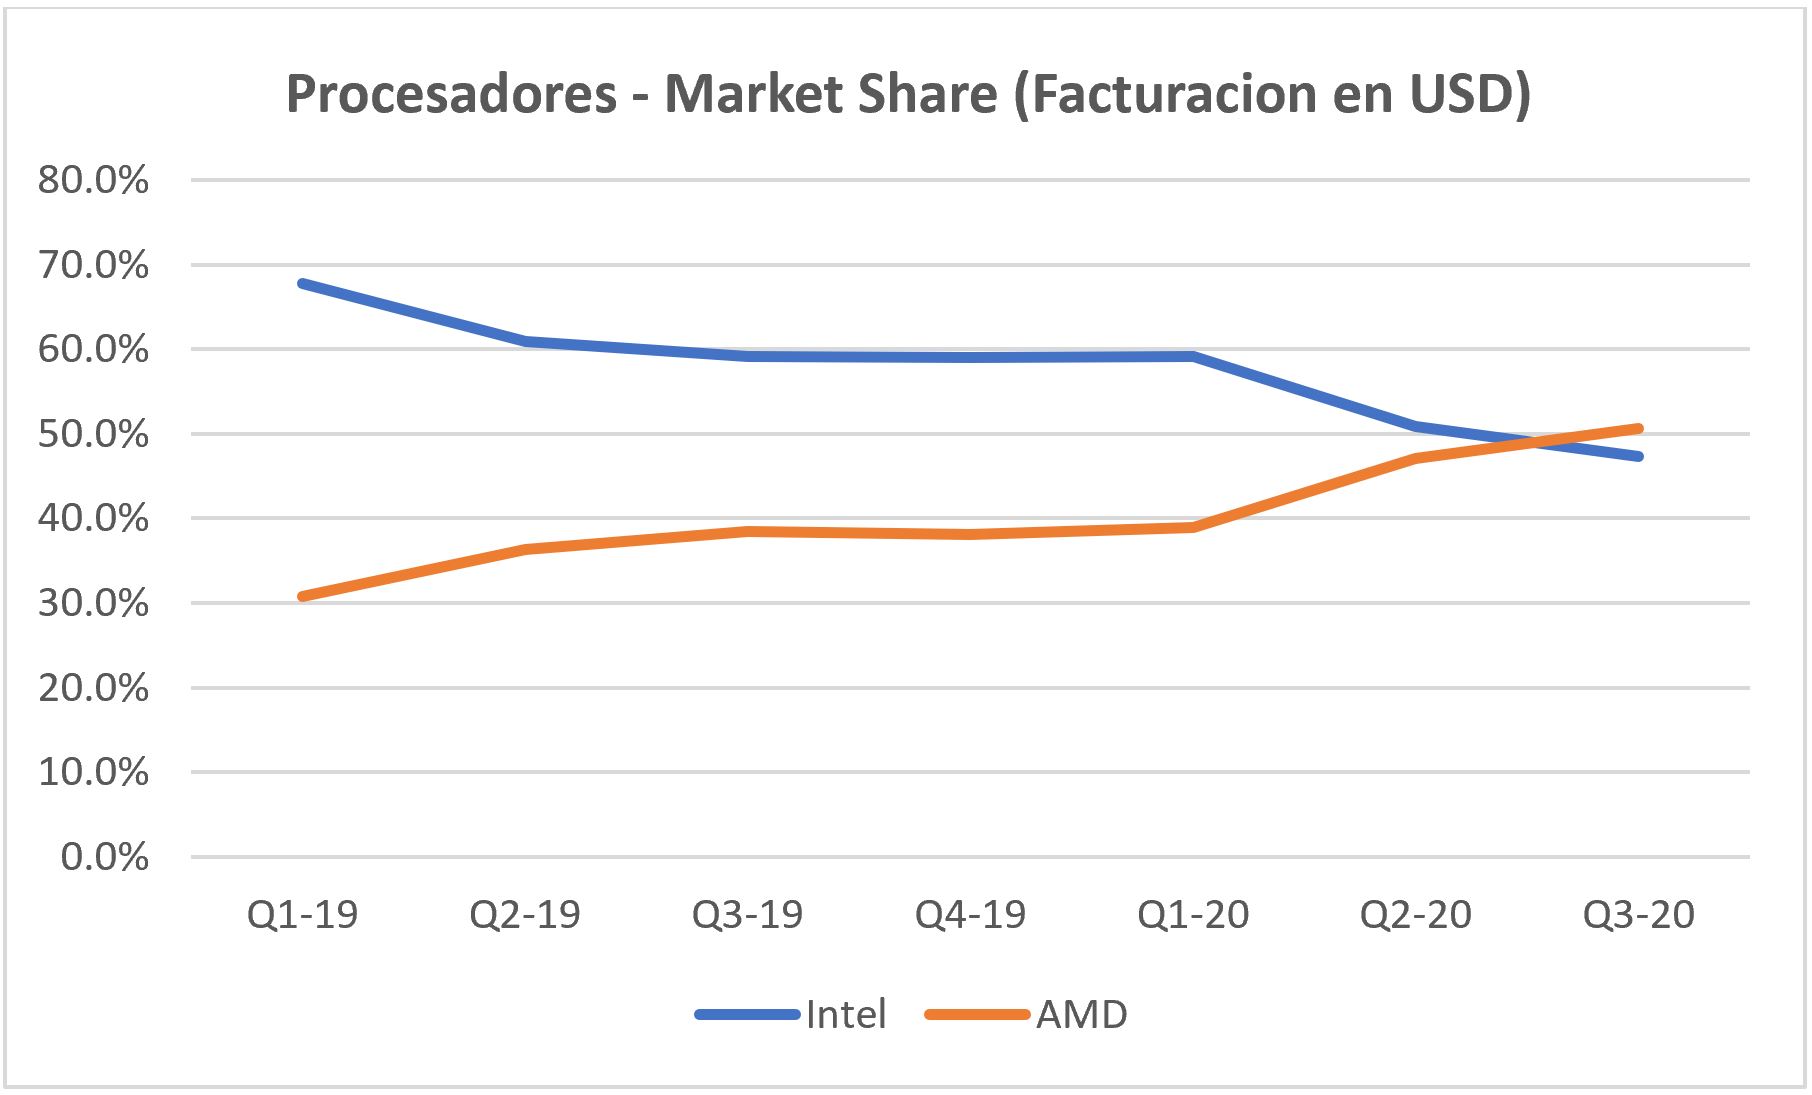
Processors – AMD sigue comiendo market share a Intel y Q3 20 es el primer trimestre donde AMD genera más facturación que Intel (51% AMD vs 47% Intel).
Proyecciones para Q4 2020:
Viendo como las ventas aumentaron gradualmente en el Q2 20 no hay razón de ver un colapso en el corto plazo, la economía es cada vez más complicada debido a las restricciones por el virus pero las clases online y la explosión del comercio online hacen que siempre habrá más necesidad de tecnología. Por ahora nada en el horizonte inmediato que podría cambiar la tendencia negativa del negocio de valor.
Compartir nota: